 Articles
Mesurer le ROI d’un programme de fidélisation
Un programme peut afficher de belles ventes sans créer de valeur additionnelle. Passez du chiffre d’affaires à la marge incrémentale, intégrez tous les coûts et testez la sensibilité de votre modèle.
 Mesurer pour mieux avancer.
 Mesurer pour mieux avancer.
Les points à retenir
- Mesurer la marge additionnelle plutôt que tout le CA des membres.
- Intégrer lancement, exploitation, récompenses et logistique.
- Présenter un scénario prudent et les limites de l’attribution.
Définir ce que signifie rentable
Le retour sur investissement compare un résultat net aux coûts engagés. Dans un programme de fidélisation, la difficulté principale est de déterminer ce qui aurait eu lieu sans le programme. Les membres les plus actifs peuvent déjà être les meilleurs clients. Comparer leur chiffre d’affaires à celui des non-membres ne démontre donc pas un effet du dispositif. Posez la question de l’incrémentalité dès le cadrage. Les objectifs de rétention, d’acquisition et de qualité de données peuvent demander des indicateurs complémentaires.
Construire une référence crédible
Une période antérieure constitue un point de départ, mais la saisonnalité, les prix et les changements de gamme peuvent déplacer les résultats. Un groupe de comparaison comparable, lorsqu’il est faisable, aide à estimer l’effet additionnel. Les règles de constitution de ce groupe doivent être explicites. Une expérience randomisée n’est pas toujours possible ; des cohortes ou une analyse avant-après ajustée ont alors leurs propres limites. Documentez ces limites dans le reporting plutôt que de transformer une évolution observée en causalité certaine.
Passer du chiffre d’affaires à la marge
Une hausse de ventes peut masquer une réduction de marge ou un transfert d’achats. Utilisez une marge contributive adaptée aux produits et aux coûts que le programme modifie réellement. Évitez de considérer tout le chiffre d’affaires des membres comme un gain. La cannibalisation d’une autre offre, les annulations et les retours doivent être pris en compte. La finance et le marketing doivent partager les mêmes conventions. Un modèle simple avec des hypothèses visibles est plus utile qu’un calcul sophistiqué impossible à réconcilier.
Inclure les coûts qui font fonctionner le dispositif
Les récompenses consommées ne représentent pas le coût complet. Ajoutez le cadrage, la plateforme, les intégrations, les campagnes, le support, la logistique et le pilotage. Distinguez lancement, fonctionnement et coûts variables. Les points émis, consommés et encore disponibles sont trois notions différentes. Leur traitement comptable doit être validé avec la finance. Un coût faible lié à une consommation décevante peut indiquer un programme qui n’engage pas, plutôt qu’une bonne performance. L’équilibre budgétaire ne doit pas masquer l’expérience vécue.
Travailler avec des scénarios
Le simulateur du site expose l’activation, le panier, la fréquence, la marge, la générosité, la consommation et les coûts fixes. Modifiez une hypothèse à la fois pour comprendre sa sensibilité. Comparez ensuite un scénario prudent, central et ambitieux. Les montants calculés restent des résultats conditionnels aux hypothèses saisies. Une variation de consommation influence le coût sans démontrer une variation de ventes. Le modèle doit servir à préparer une décision, puis être rapproché des données observées après le lancement.
Exemple fictif : du gain au ROI
| Élément | Hypothèse | Calcul |
|---|---|---|
| CA additionnel estimé | 150 000 € | Après comparaison et ajustements |
| Marge contributive | 30 % | 45 000 € |
| Coût complet | 30 000 € | Plateforme, animation, récompenses et support |
| Gain net | 15 000 € | 45 000 − 30 000 |
| ROI | 50 % | 15 000 / 30 000 |
| Seuil de rentabilité | 100 000 € de CA additionnel | 30 000 / 30 % |
Faire varier les hypothèses qui portent le résultat
Reprenons l’exemple fictif précédent avec un coût complet de 30 000 € et un taux de marge contributive de 30 %. À 100 000 € de chiffre d’affaires additionnel, la marge couvre juste le coût et le ROI vaut 0 %. À 120 000 €, la marge atteint 36 000 € et le ROI 20 %. À 150 000 €, le ROI atteint 50 %. Ces scénarios supposent ici un coût et un taux de marge constants.
Si les récompenses et le traitement varient avec l’activité, recalculez aussi ces coûts dans chaque scénario. La sensibilité doit refléter l’économie du programme ; elle ne se résume pas à changer le chiffre d’affaires en laissant toutes les autres lignes figées.
Ce que le dossier de décision doit permettre de vérifier
- L’effet attribué : méthode de comparaison, populations, période et limites de l’estimation.
- L’économie : marge retenue, coûts fixes et variables, récompenses, animation, assistance et intégration.
- La temporalité : délai d’apparition des gains et coûts engagés avant le premier résultat.
- La décision : hypothèse centrale, scénario prudent, seuil d’équilibre et prochaine échéance de revue.
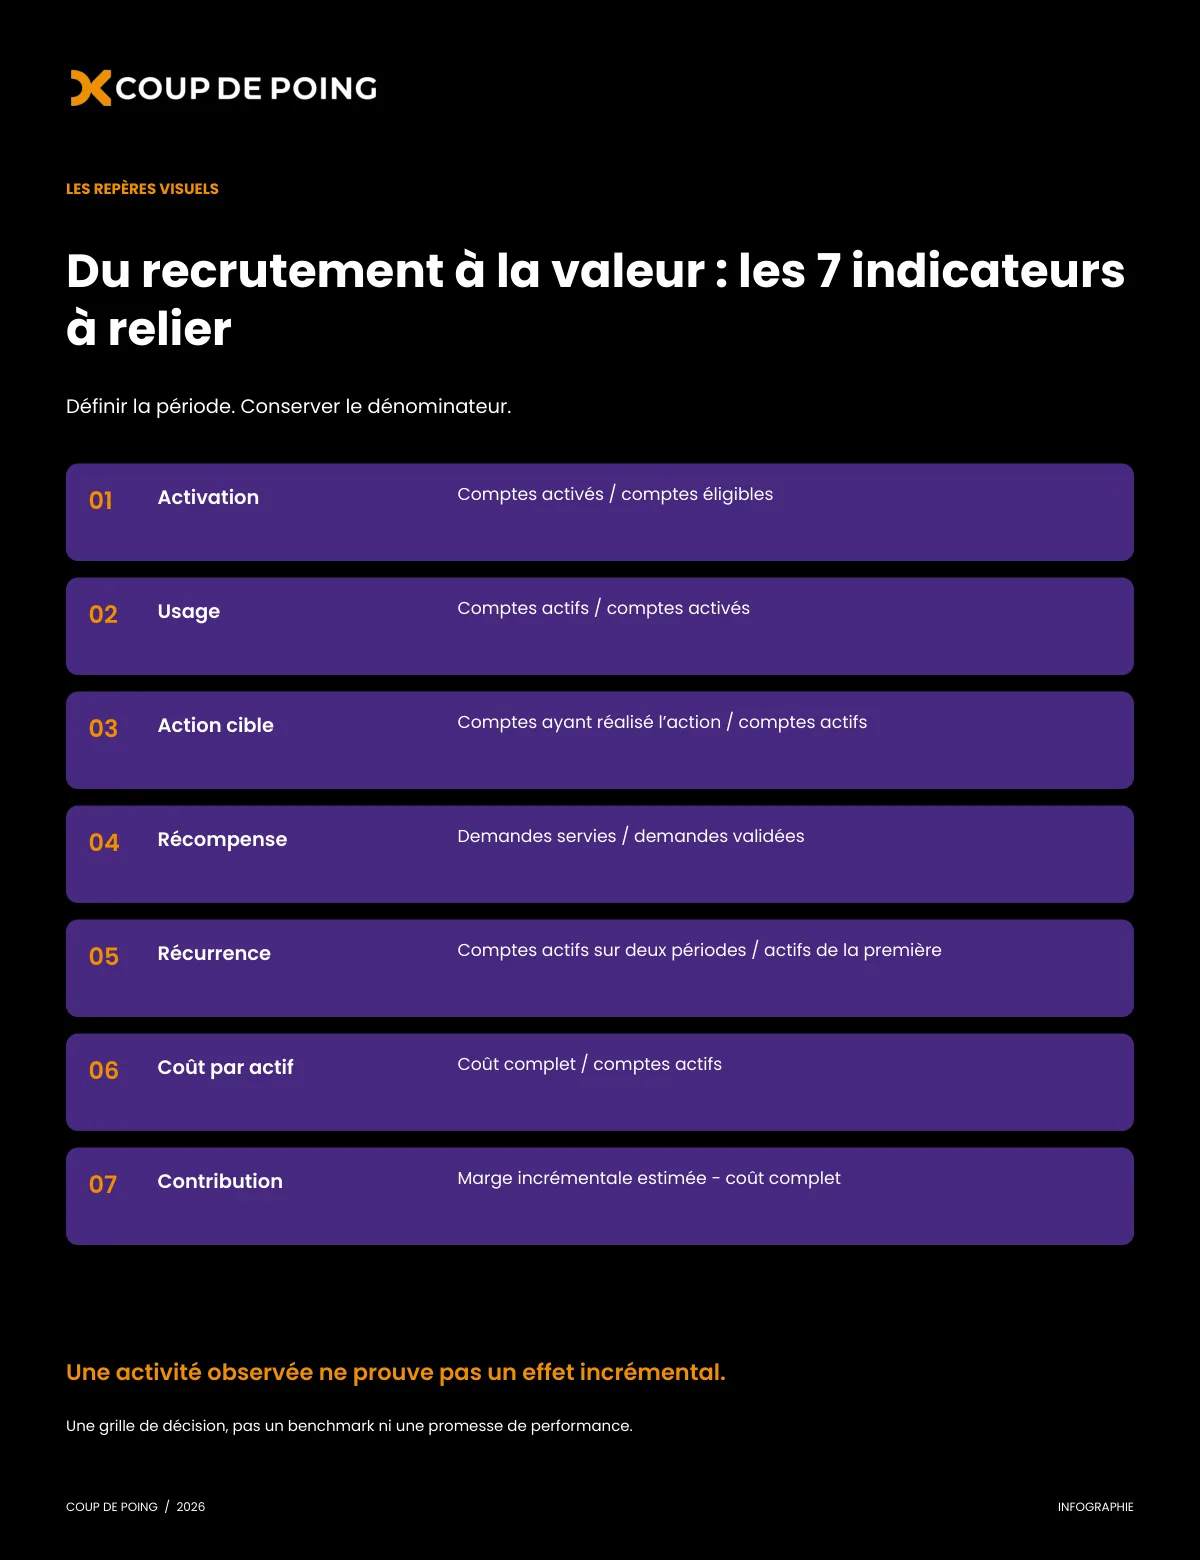
 Infographies
 Glossaire